マネーフォワード for YMFG
- 4.0
- 評価
- 10.00K
- インストール数
- Free
- 価格
 分析者 App-foxy
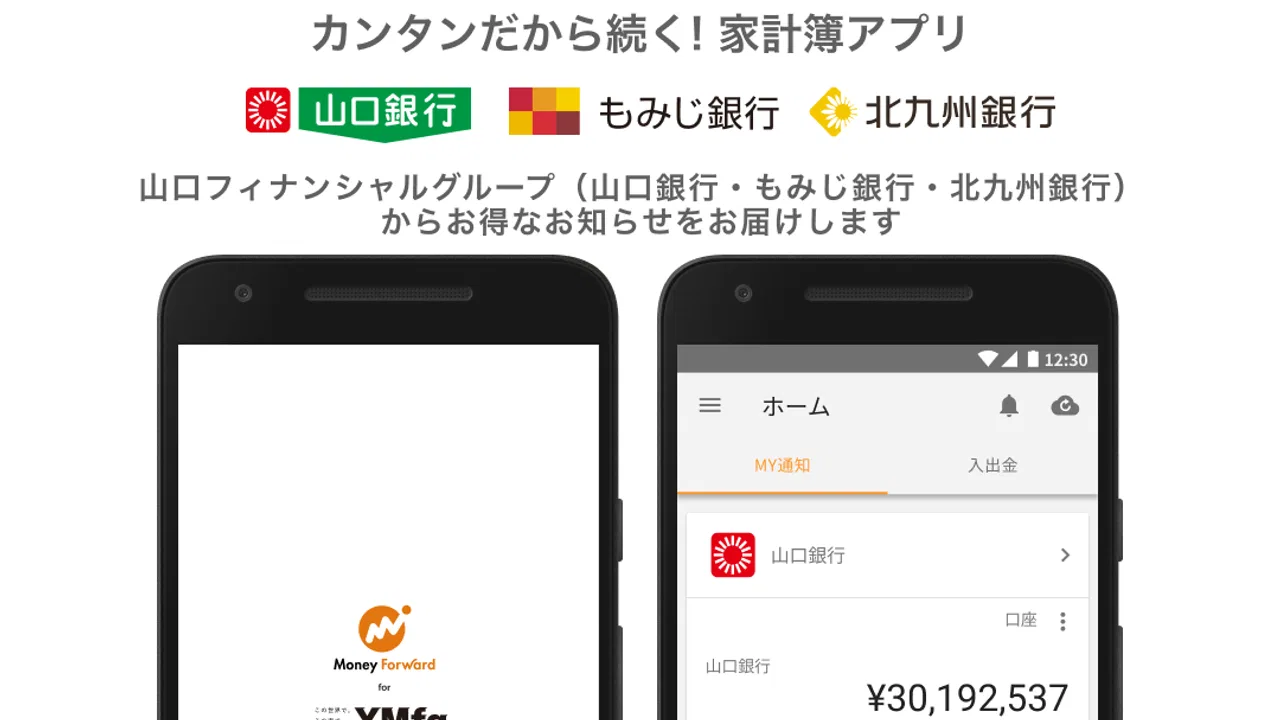
銀行口座やクレジットカードの残高を、頭の中だけで管理するのが難しくなった人にとって、マネーフォワード for YMFGは試す価値のある家計簿・資産管理アプリです。私は、山口銀行、もみじ銀行、北九州銀行を使っている人が、毎日の支出確認と口座全体の把握を一つにまとめるための道具として見ると、立ち位置が分かりやすいと感じました。
一般的な家計簿アプリのように手入力だけで続けるのではなく、複数の金融サービスをまとめて見られる点が中心です。特に、地方銀行を生活の中心にしている人が、預金、カード利用、日々の買い物を同じ画面で確認したい場合に向いています。反対に、現金払いが多く、支出を細かく自分で記録したい人には、連携機能だけで決めると少し方向が違うかもしれません。
無料で始められる範囲と、支払いを考えるときの見方
このアプリは無料で入手でき、対象年齢は3歳以上です。開発元はMoney Forward, Inc.で、金融カテゴリーのアプリとして提供されています。アプリ内購入は1アイテムあたり500円と案内されているため、使い始める前に、無料で利用する部分と追加購入の扱いを自分の目的に合わせて確認しておくのが安心です。
こちらもおすすめ

 LINEマンガ
を読みっぱなしにしない、本棚と無料話で続ける読書術
無料話を追うだけではもったいない。待てば無料の仕組み、読書履歴、本棚をつなげて、読みたい作品を迷わず楽しむための実践ガイド。課金の判断や通知との付き合い方も率直に解説します。

 LINE(ライン) - 通話・メールアプリ
LINEはなぜ使われ続けるのか 日常に根づく便利さと広がる負担
メッセージ、通話、決済、公式アカウント。LINEが日々の用事に入り込むほど、使い続ける理由と手放しにくさは同じ場所から生まれてくる。勢いの背景を利用者目線で読み解く。

 UNO!™
UNO!™の「最後の一枚」が生む緊張感。短い対戦を何度も回したくなる理由
数字や色を合わせるだけの遊びに、宣言の一瞬と反撃の余地をどう組み込んだのか。UNO!™のオンライン対戦を、手札の駆け引きから見つめる。勝負を急がせる面白さと、運に左右される物足りなさも率直に掘り下げます。

 Uber Eats(ウーバーイーツ) 出前/フードデリバリー
Uber Eatsは注文後のトラブルにどこまで頼れるか
注文の速さだけでは測れないフードデリバリーの実力。設定のつまずき、変更の取り消し、通信切れ、配達状況の曖昧さまで、失敗時に何が頼れて何が読めないのかを見極めます。

 ブロックブラスト (Block Blast)
ブロックブラストはなぜ止められないのか 流行を支える手軽さと飽きの壁
短い一手、目に見える連鎖、自己ベストへの執着。ブロックブラストが人づてに広がる理由を、遊びの手触りと流行の寿命の両面から見極める。単純さの裏にある中毒性と、飽きが訪れる条件も率直に掘り下げます。

 Meteored - 天気や台風の天気予報アプリ
Meteoredは14日先の予報をどう読ませるか 便利さと迷いやすさを検証
今日の空模様から14日先まで、予報の幅をどう見せ、次の行動へつなげるのか。Meteoredの画面をたどり、情報の優先順位と迷いやすさを確かめます。長期予報の便利さだけでは測れない、日々使う道具としての設計を批評します。
ニュースデスクの関連記事
ニュースをすべて見る


ここで大切なのは、無料という言葉だけで、家計管理に必要な機能がすべて同じ条件で使えると決めつけないことです。私は、まず自分が必要とする連携先を登録し、残高確認や支出の整理にどこまで役立つかを見てから、追加の支払いを判断する使い方をすすめます。少額でも、使わない機能のために購入する意味はありません。
通常の紙の家計簿や表計算ソフトなら、購入後に金融機関との連携を自分で維持し、明細も自分で入力することになります。その手間を減らしたい人にとっては、無料で始めて自分に合うか試せること自体が価値です。一方、支出を一項目ずつ記録する過程を楽しみたい人なら、無料アプリの手入力家計簿のほうが納得しやすい場合もあります。
ストア上では、平均評価は4.0で、評価数は63件です。利用者の反応を見る材料にはなりますが、家計管理は口座の種類、カードの使い方、現金の割合で満足度が変わりやすい分野です。数字だけで判断せず、自分の銀行と日常の決済方法に合うかを優先したいところです。
連携数より、普段使う口座が対象かを先に確認したい
このアプリは、銀行やクレジットカードなど2,580以上のサービスと連携できると案内されています。選択肢が広いのは魅力ですが、対応先が多いことと、利用者一人ひとりの環境で便利に使えることは同じではありません。
私なら、最初に生活用の銀行口座、主なクレジットカード、給与の受け取り先だけを候補にします。投資口座や使っていないカードまで一気に加えると、情報量が増えすぎて、今月いくら使ったのかが見えにくくなるからです。連携先を増やす前に、家計の判断に必要な口座を三つほど決めるほうが、画面を見たときの行動につながります。
山口銀行、もみじ銀行、北九州銀行を利用している人に向けたアプリなので、これらの銀行を普段の口座として使っているかどうかは、選ぶうえで大きなポイントです。対応する金融サービスが多くても、自分の中心口座が対象でなければ、家計全体をまとめる効果は薄くなります。
実際に役立つ場面と、価値を引き出す使い方
このアプリの強みは、単なる支出メモではなく、複数の場所に散らばったお金の情報を同じ視点で見直せることです。給料が銀行口座に入り、買い物はクレジットカード、固定費は別の口座から引き落とされるという生活では、個別のアプリを順番に開くより、全体をまとめて確認するほうが家計の変化をつかみやすくなります。
例えば、月末に残高は足りているのに、なぜか自由に使えるお金が少ないと感じる場面があります。カードの利用分、通信費、保険料、サブスクリプションのような定期的な支出が別々に見えていると、原因を探すだけで疲れます。ここで連携した明細をまとめて確認すれば、支出の大きな項目を見つける入口になります。
私がすすめたいのは、給料日の直後に一度、月の途中にもう一度、そして月末に一度見る流れです。毎日細かく監視するより、入金後に使える額を確認し、途中で予定外の出費を見直し、最後に翌月へ持ち越す金額を考えるほうが続きやすいからです。アプリを開く目的を決めておくと、数字を見るだけで終わりにくくなります。
家計簿として使うなら、現金の扱いを先に決める
金融サービスとの連携が便利でも、財布から出した現金まで自動的に把握できるわけではありません。現金払いが多い家庭では、口座やカードの明細だけを見ていると、実際の支出より少なく見積もるおそれがあります。
そのため、現金を使った日は、帰宅後にまとめて入力するのか、週末に一度だけ記録するのかを決めておくのが現実的です。細かい金額を完全に残すのが負担なら、食費、交通費、日用品のように大きな分類だけ記録する方法もあります。自動連携に任せる範囲と、自分で補う範囲を最初に分けることで、家計簿が曖昧になりにくくなります。
反対に、現金をほとんど使わず、銀行口座とカード決済が中心の人は、このアプリの自動整理と相性がよいでしょう。日常の決済が連携先に集まっているほど、入力の負担を抑えながら支出の傾向を確認できます。
家族のお金を見るときは、目的を共有してから連携する
家族で家計を管理する場合、口座を多く登録することが必ずしも正解ではありません。生活費の口座だけを共有して、個人の口座や趣味の支出は別に扱うなど、何を一緒に見るかを先に話しておく必要があります。
ここを決めずに情報を集めると、管理が細かくなりすぎたり、家計改善ではなく明細の確認だけに時間を使ったりします。私は、家賃、光熱費、食費、教育費のように家族で判断する支出を中心にし、個人の自由費まで同じ基準で管理しない運用のほうが長続きしやすいと思います。
資産管理では、残高を見るだけで結論を出さない
資産管理の画面は、現在の残高を把握する入口として便利です。ただし、残高が増えているから家計が改善した、減っているから失敗した、とすぐ判断するのは危険です。給料日前後、カードの引き落とし、まとまった納税や更新費用など、時期によって数字は大きく動くからです。
私は、残高を見るときに「今月の支払い予定は残っているか」「カード利用分を含めても生活費は足りるか」「一時的な入金や出金ではないか」を順番に確認するようにします。アプリは判断を代わりにしてくれるものではなく、判断に必要な情報を集める道具として使うと、表示に振り回されにくくなります。
便利さの裏側にある手間と、他の方法との違い
連携型の家計簿は、入力作業を減らせる一方で、明細の内容が自分の意図どおりに整理されるとは限りません。カードの利用先名が分かりにくかったり、一つの買い物に複数の品目が含まれていたりすると、後から確認したくなることがあります。自動化は便利ですが、完全に放置できる仕組みとして考えると、分類のずれに気づきにくくなります。
特に、クレジットカードの利用日と銀行口座からの引き落とし日は別です。買い物をした時点で支出を意識したい人と、口座から出金された時点で家計を見たい人では、同じ明細でも受け取り方が変わります。私は、カードを使った日に支出を確認し、引き落とし日は資金繰りの確認として見る方法が分かりやすいと感じます。
紙の家計簿は、現金支出をその場で残しやすく、記録の基準を自分で完全に決められます。表計算ソフトは、独自の分類や月ごとの集計を作り込みたい人に向いています。銀行の公式アプリは口座残高や入出金の確認に集中しやすい反面、カードや別銀行まで横断して家計を見る用途では手作業が増えます。
このアプリは、その中間に位置します。金融サービスをまたいで見る手軽さは、紙や単一銀行のアプリより優れていますが、自由な分析や完全な手入力の柔軟さでは表計算ソフトに及ばない場面があります。私は「自動で集めて、必要なところだけ自分で直す」使い方に最も価値を感じます。
連携がうまくいかないときに慌てないための運用
金融サービスの連携を使うなら、アプリを開いたときの表示だけでなく、最後に確認した日付や明細の範囲にも注意したいところです。残高や利用履歴に違和感があった場合は、すぐに家計の計画を変更せず、銀行やカード側の公式画面でも同じ取引を確認するのが安全です。
私は、重要な支払いの前には、連携画面だけを見て「大丈夫」と判断しないようにします。引き落とし予定やカード利用額の確認は、公式サービスで照合する一手間を入れたほうが安心です。このアプリは家計の見通しを立てるのに役立ちますが、金融取引そのものの最終確認まで一つに任せる道具ではありません。
アップデート後も、自分の見方を変えすぎない
現在のバージョンは2.24.2です。アプリは更新によって表示や操作感が変わることがあるため、いつも同じ場所に同じ情報があるとは限りません。私は、毎月見る項目を「総残高」「今月のカード利用」「固定費」「現金支出」のようにメモしておくと、画面の変更があっても確認漏れを減らせると思います。
これは地味ですが、連携型アプリを長く使ううえで重要です。画面の新しさに合わせて家計のルールまで変えるのではなく、自分の確認手順を軸にして、アプリをその手順に合わせて使うほうが安定します。
どんな人に合い、どんな人は見送るべきか
このアプリから特に価値を得やすいのは、対象の地方銀行を生活口座として使い、カードや複数の金融サービスも併用している人です。口座残高だけでなく、これから引き落とされる支出やカード利用の全体像を把握したい人なら、情報を一か所に集める意味があります。
家計簿を始めても、毎日の入力が続かなかった人にも候補になります。最初から完璧な分類を目指さず、まず大きな支出の流れを確認し、気になる明細だけ手直しする運用なら、記録の負担を抑えられます。家族の生活費を見直したい人は、共有する口座と目的を絞ることで、数字を話し合う材料として使いやすくなります。
一方、現金中心の生活をしている人、独自の細かい分類を最初から作りたい人、投資や資産の分析を自分で深く設計したい人には、別の方法が合う可能性があります。現金の記録を毎回後回しにするなら、自動連携の利点が薄れます。また、支出を自分の手で書くことが節約のきっかけになる人なら、紙や手入力式の家計簿のほうが行動につながるでしょう。
プライバシーや金融情報の扱いを慎重に考える人も、便利さだけで決めないほうがよいです。私は、必要な口座だけを連携し、使わなくなったカードや口座を整理して、登録情報を増やしすぎない運用をすすめます。家計を便利にするための連携が、管理対象を増やす原因にならないようにすることが大切です。
私ならこう始める
最初の週は、生活費の中心となる銀行口座と、最もよく使うカードだけを登録します。そこで表示される明細を確認し、支出の分類が自分の感覚と合うか、現金払いをどの程度補う必要があるかを見ます。いきなりすべての口座を追加しないことで、アプリが自分にとって役立つかを判断しやすくなります。
次の段階では、毎月の固定費を確認します。金額の大小だけでなく、同じサービスが複数の決済方法に分かれていないか、使っていない定期支出が残っていないかを見るのがポイントです。その後で、必要な口座やカードを追加します。登録数を増やすこと自体を目標にせず、家計の疑問が一つ解決するたびに連携先を足すくらいがちょうどよいです。
無料で始められるため、この順番なら費用をかける前に使用感を確かめられます。追加購入を検討する場合も、毎月の確認時間が実際に短くなったか、家計の判断がしやすくなったかを基準にすると、価格だけで迷いにくくなります。
結論:対象銀行を使うなら試す価値が高い
私の結論は、山口銀行、もみじ銀行、北九州銀行を使い、カードや複数の金融サービスをまとめて管理したい人には、マネーフォワード for YMFGを試してみる価値が高いというものです。無料で始められ、広い連携先を持つため、手入力だけの家計簿よりも、日々の全体像をつかみやすいでしょう。
ただし、便利さの中心は自動連携です。現金支出が多い人や、明細を完全に自分で整理したい人には、期待ほど手間が減らないかもしれません。カードの利用日と引き落とし日を分けて考え、重要な残高は公式画面でも確認するという基本を守る必要があります。
アプリの評価は4.0で、インストール数は1万以上です。十分に試しやすい規模のサービスですが、最後は数字より、自分の口座と支払い方に合うかで判断したいところです。まず中心口座と主力カードだけで始め、家計の見通しが本当に良くなるかを確かめる。この使い方なら、無駄な登録や支払いを避けながら、連携型家計簿の良さを実感しやすいと思います。
マネーフォワード for YMFGに関するよくある質問
01マネーフォワード for YMFGとは、どのようなアプリですか?
マネーフォワード for YMFGは、山口フィナンシャルグループ(YMFG)に関連する金融サービス利用者向けに、銀行口座やクレジットカードなどのお金の情報をまとめて確認しやすくする家計管理アプリです。複数の金融機関を登録すれば、残高や入出金履歴を一つの画面で確認でき、日々の支出管理や資産状況の把握に役立ちます。
02利用を開始するために、YMFGの口座やサービスは必要ですか?
基本的には、対象となるYMFGの金融サービスを利用している人向けのアプリです。登録時には、対象金融機関の口座情報や本人確認に必要な情報を求められる場合があります。また、利用できる機能や連携先は契約しているサービス、地域、アプリの提供条件によって異なる可能性があるため、ダウンロード前に公式案内で対象者と対応サービスを確認しておくと安心です。
03銀行口座やカードを登録すると、どのような情報を確認できますか?
連携したサービスによって異なりますが、銀行口座の残高、入出金明細、クレジットカードの利用履歴などをまとめて確認できる場合があります。支出内容を振り返りやすく、複数の口座を使い分けている人にも便利です。ただし、明細の反映には時間差が生じることがあり、すべての取引がリアルタイムで表示されるとは限りません。
04マネーフォワード for YMFGの安全性や個人情報の扱いは大丈夫ですか?
金融情報を扱うアプリのため、利用前に公式のプライバシーポリシー、利用規約、セキュリティに関する説明を確認することをおすすめします。ログイン情報や認証情報は他人と共有せず、端末には画面ロックや生体認証を設定してください。不審な通知やログイン履歴に気づいた場合は、すぐにパスワード変更や金融機関への相談を行うことが大切です。
05利用料金はかかりますか?無料で使える機能はありますか?
アプリの基本ダウンロードは無料で提供されている場合がありますが、利用できる機能、連携可能なサービス、保存期間などは提供条件によって異なります。将来的に有料機能や対象サービスの変更が行われる可能性もあるため、登録前にアプリ内の案内や公式ストアの説明を確認してください。通信料は別途発生するため、モバイルデータ通信で利用する際は注意しましょう。
メリット
- 山口銀行などYMFG各行の口座情報をまとめて確認できる
- 入出金明細を自動取得でき、家計管理の手間を減らせる
- 銀行口座以外の金融サービスも一元管理しやすい
- 無料で基本的な資産管理機能を試せる
- 家計の収支や残高をグラフで把握しやすい
デメリット
- 連携先や利用できる機能はYMFGの対象サービスに左右される
- 口座情報の更新に時間がかかる場合がある
- 一部の高度な機能は有料プランへの加入が必要
- 金融機関との再認証を求められることがある
- 登録口座が多いと画面や明細の整理に手間がかかる

マネーフォワード for YMFG
ギャラリー